ثالثا الفساد المالي
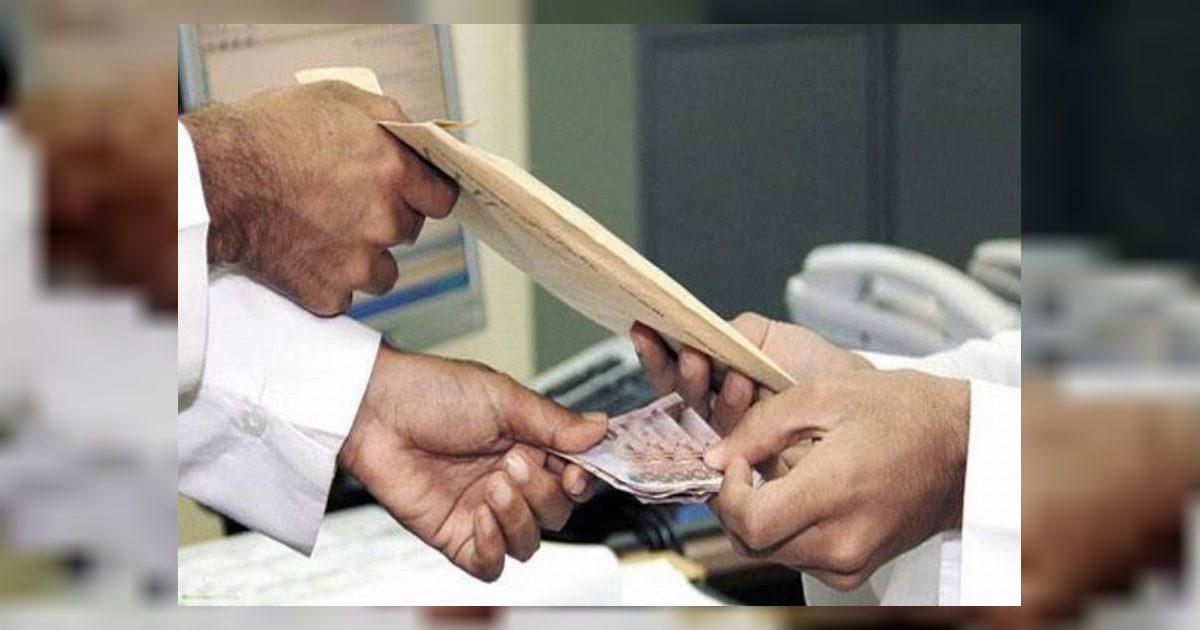
اختلاس الأموال يتمثل في الاستيلاء على أموال المؤسسة أو الأموال الموضوعة تحت عهدة الموظف بصورة غير مشروعة ويؤدي الاختلاس إلى خسائر مالية مباشرة وقد يعرقل قدرة المؤسسة على الوفاء بالتزاماتها.
الرشوة تشمل طلب أو قبول أو تقديم منفعة غير مستحقة بهدف التأثير في قرار وظيفي أو الحصول على خدمة أو امتياز بالمخالفة للقواعد وتضر الرشوة بالعدالة لأنها تجعل الحصول على الحقوق مرتبطا بالقدرة على الدفع بدلا من الالتزام بالإجراءات.
إهدار موارد المؤسسة يحدث عندما تُستخدم الأموال أو المعدات أو ساعات العمل بطريقة غير مسؤولة أو لتحقيق أغراض شخصية وقد ينتج عنه ارتفاع التكاليف وانخفاض كفاءة التشغيل وضياع فرص تطوير العمل.
التلاعب في الفواتير والعقود يشمل تقديم بيانات مالية غير صحيحة أو تضخيم التكاليف أو إخفاء بعض المصروفات بهدف تحقيق منفعة غير مشروعة وتؤدي هذه الممارسات إلى تشويه الحسابات وصعوبة تقييم الأداء المالي الحقيقي.
استغلال ممتلكات المؤسسة قد يستخدم الموظف سيارات الشركة أو أجهزتها أو مواردها البشرية لإنجاز أعمال شخصية دون تصريح أو على نحو يخالف القواعد المعمول بها ويؤدي ذلك إلى تحميل المؤسسة نفقات لا تخدم أهدافها.
رابعا الفساد المرتبط بالجرائم المالية والتزوير
التزوير يشمل إنشاء مستندات مزيفة أو تغيير بيانات أو توقيعات أو شهادات بهدف خداع المؤسسة أو الحصول على منفعة غير مستحقة وقد يترتب عليه اتخاذ قرارات خاطئة أو إلحاق الضرر بحقوق الموظفين والعملاء.
التلاعب في المناقصات يحدث عندما يتم التأثير بصورة غير مشروعة في شروط المنافسة أو نتائجها لتفضيل مورد معين وقد يؤدي ذلك إلى إرساء العقود على جهات أقل كفاءة أو أعلى تكلفة على حساب المؤسسة.
إخفاء المخالفات قد يحاول بعض المسؤولين التستر على التجاوزات أو تعطيل التحقيقات أو إتلاف السجلات لمنع اكتشاف الفساد وتؤدي هذه الممارسات إلى إضعاف الرقابة وزيادة صعوبة محاسبة المسؤولين.
تقديم بيانات مضللة قد تتضمن هذه الممارسات تزوير التقارير أو إخفاء الخسائر أو تضخيم النتائج بهدف إظهار أداء المؤسسة بصورة أفضل من الواقع ويؤثر ذلك في القرارات الإدارية والمالية ويمنع معالجة المشكلات الحقيقية.
أسباب انتشار الفساد الإداري
ضعف الرقابة والمساءلة يحدث عندما لا تخضع القرارات المالية والإدارية لمراجعة فعالة فيجد بعض الموظفين فرصة لاستغلال صلاحياتهم دون خوف من اكتشاف المخالفات وتزداد المشكلة إذا لم تكن هناك إجراءات واضحة للتحقيق والمحاسبة.
غياب الشفافية يؤدي إلى عدم وضوح قواعد التوظيف والترقية والتعاقد وصرف الأموال مما يصعّب معرفة كيفية اتخاذ القرارات وقد يفتح ذلك المجال للمحاباة والتلاعب ويقلل قدرة الموظفين والعملاء على الاعتراض على القرارات غير العادلة.
ضعف الأجور في بعض القطاعات قد يزيد عدم تناسب الدخل مع تكاليف المعيشة من الضغوط الاقتصادية على الموظفين لكن انخفاض الدخل لا يبرر الفساد ولا يؤدي إليه بالضرورة إذ تتأثر الممارسات أيضا بالقيم المهنية والرقابة واحتمال المساءلة.
تعقيد الإجراءات الإدارية قد يؤدي إلى زيادة فرص استغلال حاجة العملاء إلى إنجاز معاملاتهم بسرعة ويساعد تبسيط الخدمات وتحديد المدد الزمنية والرسوم الرسمية على تقليل فرص الابتزاز والتجاوزات.
المحسوبية وضعف تكافؤ الفرص يظهران عندما تعتمد التعيينات والترقيات على العلاقات بدلا من الكفاءة فيشعر الموظفون بأن الاجتهاد لا يحقق التقدم وقد يضعف ذلك الولاء للمؤسسة ويشجع على البحث عن علاقات شخصية للحصول على الحقوق والمزايا.
ضعف الوعي بالقواعد المهنية قد يؤدي إلى عدم معرفة الموظفين بمدونات السلوك والإجراءات المالية والقانونية مما يسبب ارتكاب مخالفات أو التساهل معها لذلك تحتاج المؤسسات إلى تدريب واضح ومستمر حول النزاهة وتضارب المصالح والإبلاغ عن التجاوزات.
الخوف من الإبلاغ عن الفساد قد يدفع الموظفين إلى الامتناع عن الإبلاغ عن المخالفات خشية الانتقام أو فقدان الوظيفة أو التعرض للضغط من المسؤولين وتساعد قنوات الإبلاغ الآمنة وحماية المبلغين على تشجيع الكشف عن التجاوزات.
النقاش
التعليقات والردود (0)
سجّل الدخول للمشاركة في النقاش. تسجيل الدخول
لا توجد تعليقات بعد — كن أول من يشارك رأيه.